
湖南湘潭的周女士怎么也没想到,一次7元的早餐支付,竟让她发现银行卡里的近26万元已经不翼而飞。
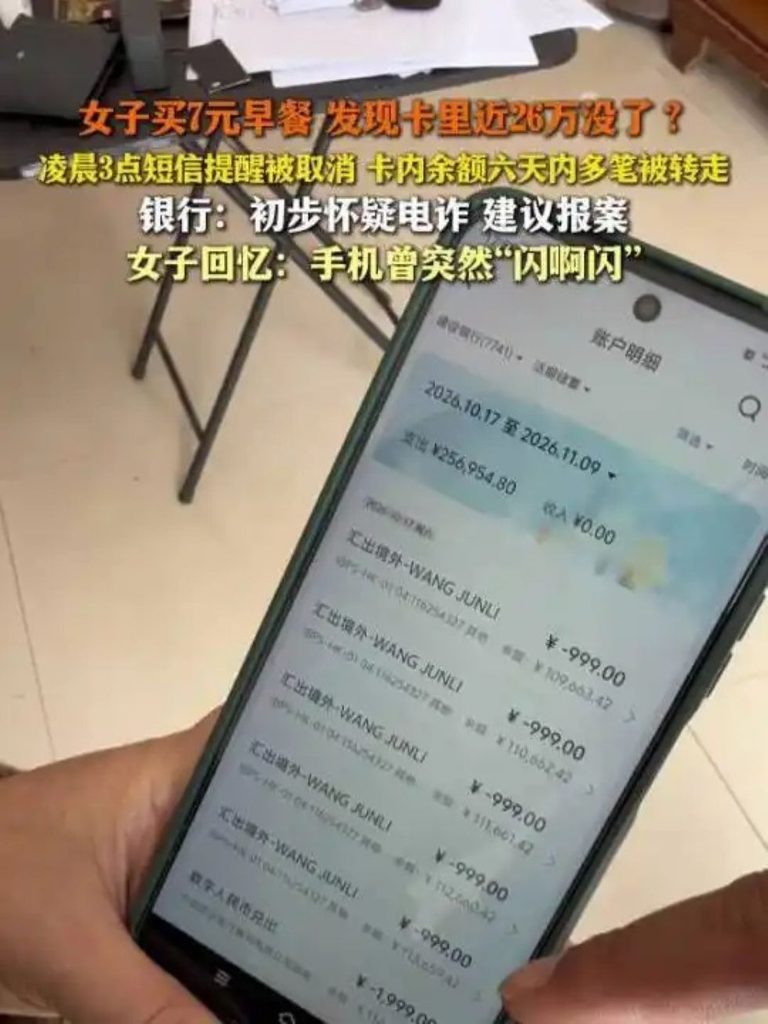
近日,周女士在买早餐付款时被提示余额不足。她随后查询账户发现,自己建设银行卡内的256954.8元,在10月17日至24日的6天内被分多笔转走,账户余额仅剩16元。
更令人不安的是,这些转账发生时,她并未收到任何提醒。银行流水显示,10月17日凌晨3点03分,她原本开通的银行卡交易短信提醒服务被取消。此后所有资金变动,都成了“静默操作”。
周女士回忆,事发前她的手机曾出现不受控制的黑屏、闪烁等异常情况。她本人表示,自己平时不接陌生来电,也没有向任何人提供过验证码、授权码,更没有点击过不明链接。
作案手法:先掐断通知,再跨境转移
据建设银行工作人员介绍,这起案件的手法较为娴熟,疑似遭遇电信诈骗。从现有信息看,资金转移大致经历了以下步骤:
- 取消短信提醒:凌晨3点左右注销交易通知服务,切断当事人的感知通道。
- 归集资金:将账户内的基金赎回、定期存款转出至同名储蓄卡。
- 开通新渠道:开通数字人民币功能,进行结售汇操作,将人民币兑换为港币。
- 跨境转出:将港币汇往香港多个账户。
9笔转出记录中,最大单笔达131315.8元,另有5笔999元、2笔1999元等小额分散转出,呈现出“大小搭配、分批转移”的特征。
为什么当事人毫无察觉?
这起案件最核心的问题在于:短信提醒被取消后,当事人失去了唯一的资金变动感知渠道。
周女士日常未绑定手机银行APP推送,也不频繁查看余额。短信通道被掐断后,长达8天的时间里,账户实际上处于“信息盲区”,直到线下消费时才被动发现异常。
而手机出现的黑屏、闪烁等异常,可能与木马病毒或远程控制有关。一旦手机被植入恶意程序,攻击者可能拦截短信验证码、远程操作手机银行,甚至在当事人不知情的情况下完成登录、转账、换汇等一系列操作。
发现异常后该怎么办?
如果你遇到类似情况,建议按以下顺序处理:
- 立即冻结账户:通过手机银行一键锁卡,或拨打银行客服电话挂失,阻止后续扣款。
- 保留证据:如果是实体卡,可尽快到附近ATM插卡查询或取现,保留凭条,证明盗刷发生时卡片在本人手中。
- 保存记录:截图银行流水、异常登录提示、短信记录、手机异常界面等。
- 立即报警:拨打110或前往就近派出所报案,保留报警回执。
- 检查手机安全:若手机出现异常,暂停使用原机登录金融类App,必要时恢复出厂设置,并修改所有相关密码。
日常如何防范?
- 双通道通知:同时开通短信提醒和手机银行APP推送,一条断了另一条能兜底。
- 设置交易限额:在手机银行中设置单笔和日累计转账上限,超限需额外验证。
- 定期查账:每周花一两分钟查看银行App交易明细,比等短信更可靠。
- 警惕手机异常:手机无故黑屏、闪屏、自动安装陌生App时,立即断网、关机、拔卡,并冻结银行卡。
- 关闭不必要权限:不给陌生App开启“屏幕共享”“无障碍权限”“短信读取”等高风险权限。
- 常用卡和存钱卡分开:日常消费卡里只放小额资金,大额存款放在不绑定第三方支付的卡里。
目前,周女士已报警,案件正在进一步调查中。资金能否追回、责任如何认定,还需以警方和银行的后续调查为准。
这件事也提醒我们:钱不是突然不见的,风险往往早有信号——短信突然收不到了、手机莫名闪屏了、账户余额很久没确认过了,这些都可能是预警。多一分警惕,或许就能少一分损失。