
王健林最近又被推到了聚光灯下。不是因为新电影,不是因为新商场开业,而是因为两件事几乎同时出现:一是长城资产把万达一笔约9.45亿元的债权挂上公开招商平台;二是72岁的他重新出任大连万达商管董事长,并在大理、贵州、新疆等地密集考察文旅项目。
这两件事放在一起看,味道很复杂。
先看这笔债权。长城资产大连市分公司在2026年10月发布的公告显示,这笔债权总额约9.4494亿元,其中本金8.4亿元,欠息2184万元,罚息、违约金等约8310万元。抵押物是阜新万达广场和鞍山万达广场,两处广场目前都在正常营业,店铺照常出租,租金照常收取。
需要说明的是,这次挂出来的是“债权招商”,不是万达直接把两座广场卖掉。简单说,债权人想把手里这笔不良债权转让给新的投资人,由新投资人继续通过诉讼、执行、处置抵押物等方式回收资金。公告也提到,这笔债权已进入一审诉讼程序,但还没有生效判决。
9.45亿放在万达整体债务盘子里,并不算最大的一笔。真正让市场紧张的,是它传递出的信号:曾经愿意给万达展期、重组、慢慢还钱的机构,耐心正在变少。过去,万达还能靠谈判争取时间;现在,债权人开始按市场化流程处置资产。这意味着,万达对资产处置节奏的控制力在下降。
比这笔债权更重的,是压在王健林个人身上的担保责任。2023年,永辉超市把持有的万达商管股份转让给大连御锦,交易总价约45.3亿元。后来受让方付款出现逾期,王健林、孙喜双和一方集团为剩余款项提供连带担保。2026年4月,仲裁裁决大连御锦支付约38.6亿元,王健林等人承担连带保证责任。由于未按期履行,永辉超市已申请强制执行,法院也已立案。
连带担保和普通欠债不一样。公司欠债,还可以谈重整、谈展期、谈资产处置;个人签了连带保证,就意味着如果主债务人还不上,债权人可以直接向担保人主张。这一刀,已经不只是砍在公司身上,而是切到了王健林个人。
很多人会问,万达到底怎么了?
回看过去十年,万达的问题不是突然发生的。2016年前后,王健林还是中国首富,“先挣它一个亿”成了全网段子。那时的万达靠重资产模式快速扩张:拿地、建广场、招商、长期收租。城镇化红利、银行信贷、资产抵押、品牌复制,几股力量叠在一起,让万达一度像一台高速运转的印钞机。
但重资产模式最怕两件事:融资环境收紧,资产流动性下降。2017年,万达把77家酒店和13个文旅项目打包出售,交易总额超过600亿元。那次被外界称为“世纪大甩卖”,实际上也是万达第一次大规模用资产换时间。
真正让局面更紧的,是珠海万达商管上市对赌。2021年,万达引入太盟等22家投资方,融资约380亿元,约定若未能在2023年底前上市,需要回购股份。上市未能如期完成,2024年各方重新达成协议,投资方合计向新平台注资约600亿元,万达系持股比例下降,太盟等投资方取得更大话语权。
这等于用股权换时间。危机没有消失,只是从“马上回购”变成了“长期重组”。
此后,万达开始持续出售万达广场。2023年以来,累计出售超过80座广场,回笼资金超过900亿元。其中2025年5月,太盟牵头、腾讯、京东、阳光人寿等参与的财团收购48座万达广场项目公司,交易规模约500亿元。
这些交易让万达获得了现金流,但也改变了万达的资产结构。过去,万达广场是万达自己的楼;现在,很多广场的产权已经不属于万达,万达更多保留的是运营管理权。换句话说,万达正在从“房东”变成“管家”。
这套轻资产模式并非没有价值。截至2025年末,万达商管管理的在营广场超过500座,其中大部分产权已不属于万达,但招商、运营、客流组织、品牌合作等能力仍然掌握在万达手里。只要商场还在开,管理费、分成收入就能继续产生。
问题在于,租金和管理费能解决日常运营,却很难快速填补几百亿级别的债务缺口。万达商管账面现金有限,短期到期债务规模仍然较大,融资成本也明显高于行业正常水平。惠誉在2026年仍将万达商管发行人评级维持在较低区间,认为其流动性压力尚未根本缓解。
所以,万达现在的处境不是“马上崩盘”,也不是“已经上岸”。它更像一艘还在漏水、但仍在航行的船:一边卖资产止血,一边靠运营收入续命,一边和债权人、投资方、施工方不断谈判。
王健林重新出任大连万达商管董事长,也要放在这个背景下理解。2026年11月,大连万达商管完成工商变更,陈洪涛卸任董事长,王健林接任。这距离他上一次卸任该职务,已经过去十四年。
这不是简单的“王者归来”。职业经理人可以管日常,但卖不卖广场、接不接受重组条件、怎么和太盟等投资方协调,最终需要一个能代表万达体系拍板的人。在债务处置、资产定价、团队稳定、商户信心都承压的时候,创始人回到台前,更多是为了稳住局面,而不是重新扩张。
与此同时,王思聪已经基本退出万达管理层。2026年7月,他卸任万达产业投资有限公司董事,此前也已卸任大连万达集团董事。他近年更倾向于布局轻资产、文娱消费类项目,和万达过去重资产的路径明显不同。
父子两人的选择,其实也折射出万达家族的未来走向:老一代还在为旧帝国收拾残局,新一代则早早换了牌桌。
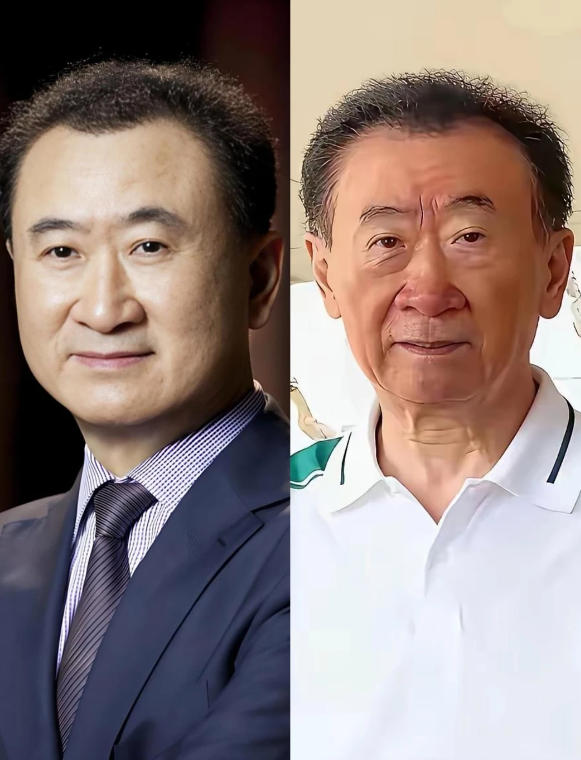
很多人看到王健林在大理街头被拍到,身形消瘦,就感叹“英雄迟暮”。确实,72岁仍在跑项目,身体状态和精神压力都不轻松。但也不能只把它理解成悲情叙事。一个曾经靠持有资产登顶首富的人,如今把“运营能力”当作合作筹码,去和地方平台谈文旅盘活、谈存量改造,这本身就是一种现实转型。
万达最值钱的东西,正在从“楼”变成“能力”。楼可以卖,产权可以转,但把冷清商场做热、把商户留住、把客流组织起来,这些经验不会随资产出售立刻消失。只要万达还能继续管理大量广场,它就仍有收入来源和谈判空间。
不过,轻资产不是万能药。它利润更薄,依赖合作方和业主信任,也受消费环境、租金水平、招商难度影响。更重要的是,债务不会因为转型就自动消失。每一笔到期债、每一份仲裁裁决、每一次债权处置,都会继续考验万达的现金流和组织能力。
对普通人来说,这件事也有提醒意义。担保不是签名那么简单,连带保证更不是“帮朋友撑个场面”。字签下去只需要几秒钟,但一旦对方违约,担保人可能要在很多年里承担偿还责任。王健林这次被追到个人头上,恰恰说明商业世界里,信用、担保和法律边界,从来都不是虚的。
所以,说“好日子到头了”并不夸张。那个靠高杠杆、重资产、快速复制就能一路狂飙的时代,确实已经过去了。但说“万达马上倒下”也不准确。它还在卖资产、还在运营、还在谈判,也还在试图用轻资产能力换新的生存空间。
王健林的好日子也许结束了,可他还没有离场。72岁的他重新坐回董事长位置,不是在重温旧梦,而是在为过去三十年的扩张买单。能走到哪一步,接下来几个月的债务兑付、资产处置和运营数据,会比任何情绪化判断都更说明问题。
文/映知
图/网络