
最近社交平台上流行一句话。
小时候看红果果绿泡泡。
长大了还是红果果绿泡泡。
前半句是童年回忆。
后半句是短剧战场。
红果短剧。
绿泡泡短剧。
两个名字凑在一起。
像极了互联网给一代人开的玩笑。
但玩笑背后。
是腾讯和字节在短剧赛道上的正面交锋。
10月14日。
#绿泡泡对标红果#登上热搜。
很多人点进去才发现。
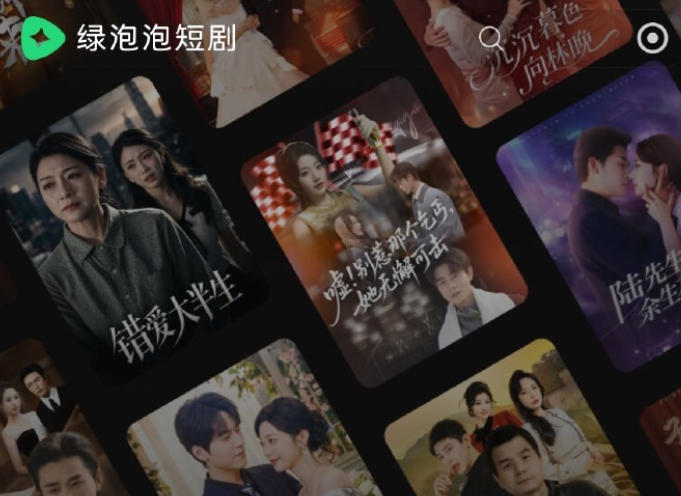
微信里多了一个叫“绿泡泡短剧”的小程序。
入口不张扬。
功能很直接。
免费看剧。
上下滑动。
片间插广告。
不用下载App。
点开就能刷。
它由微信短剧内容中心推出。
账号主体是腾讯。
这是腾讯在短剧赛道上又一次出手。
也是微信第一次亲自持有短剧产品本体。
绿泡泡短剧的界面分成三部分。
免费剧场。
刷一刷。
我的。
免费剧场里有AI剧、真人剧、动漫剧、每日上新、本周必看、百万播放等栏目。
点击“刷一刷”。
就进入沉浸式推荐流。
所有剧集免费观看。
但会在单集之间插入广告。
和红果短剧相比。
绿泡泡最明显的不同。
是社交属性更重。
首页设有“朋友在看”。
还有“某地朋友都在看”的地区热门榜。
好友的观看行为会影响推荐。
你刷到的剧。
可能正是朋友刚追过的剧。
更贴合微信使用场景的是小窗播放。
看剧时收到微信消息。
剧集会自动缩小成悬浮窗。
不用退出。
边回消息边继续看。
这些细节说明。
绿泡泡不是简单复制红果。
而是把短剧嵌进微信的社交生态里。
用熟人关系链做分发。
用小程序降低使用门槛。
用微信消息场景承接碎片化观看。
但红果短剧已经不是普通对手。
它已经长成一个庞然大物。
QuestMobile数据显示。
截至2026年7月。
红果短剧独立App日活跃用户达到1.68亿。
同比增长107%。
这一数字已经超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台日活之和。
2026年2月。
红果月活达到3.04亿。
5月攀升至3.56亿。
用户月人均单日使用时长约125分钟。
换句话说。
一个典型红果用户。
每天可能在这个App里停留超过两小时。
红果的优势并不只是用户多。
它背后有字节完整的产业链。
番茄小说提供海量网文IP。
抖音负责公域投流。
红果App承接观看。
算法持续推荐。
免费观看加广告变现形成闭环。
平台还与大量头部制作团队签订长期合作。
优质新剧供给壁垒很高。
绿泡泡的优势也很清楚。
微信月活跃用户约14亿。
小程序生态里。
短剧相关月活已经达到4.27亿。
但问题在于。
这4.27亿是分散的。
分布在数十个不同的小程序里。
没有任何一个单一小程序能抵得过红果3亿以上的聚合月活。
绿泡泡要做的事。
就是把这些散沙流量聚起来。
让微信里的短剧观看行为。
有一个统一入口。
对外。
它想从红果那里抢一部分用户。
对内。
它想把分散在微信里的短剧时长收拢到自己手里。
为了吸引内容方。
微信也拿出了激励政策。
2026年第四季度。
接入绿泡泡联合发行机制的剧目。
只要人均播放时长不低于10分钟。
优质新剧最高可享受100%收入激励。
其中包含90%现金分成和10%广告金配赠。
这个比例很有吸引力。
更值得注意的是。
它的考核指标不是播放量。
而是人均播放时长。
这意味着平台希望制作方把内容做得更耐看。
而不是只靠强钩子骗点击。
对短剧制作方来说。
绿泡泡的出现确实有价值。
过去红果一家独大。
内容方议价空间有限。
现在多了一个量级分发渠道。
至少多了一个选择。
但绿泡泡想撼动红果。
并不容易。
它的内容库目前仍有不少老剧。
头部剧集热度与红果爆款还有差距。
红果已经形成内容沉淀。
绿泡泡还处在聚合阶段。
短期看。
它更像多了一个分发入口。
而不是立刻改变格局的颠覆者。
另一个变量是AI短剧。
绿泡泡首页榜单中。
AI剧和漫剧占比较高。
这可能是供给端快速补位的结果。
但行业数据显示。
真人短剧在留存和完播上更有优势。
随着激励政策以观看时长为核心。
平台内容结构可能会逐渐校正。
监管也在改变赛道规则。
2026年9月1日起。
《微短剧发展管理办法》正式施行。
微短剧按投资额度和题材分类备案。
平台要建立总编辑内容负责制。
算法推荐也要接受规范。
不能用诱导沉迷、过度消费的模型。
这意味着短剧行业正在从“拼数量”转向“拼质量”。
从“烧钱投流”转向“合规运营”。
绿泡泡和红果的竞争。
也不只是谁更会推流。
而是谁能持续拿出留住用户的优质内容。
对普通用户来说。
绿泡泡带来的最直接变化。
是看短剧更方便了。
不用下载新App。
微信里就能刷。
朋友在看什么。
也能成为推荐参考。
对行业来说。
它意味着短剧发行不再只依赖单一平台。
内容方有更多谈判空间。
对腾讯来说。
它意味着微信不再只是短剧的通道。
而是开始亲自经营短剧这门生意。
小时候的红果果和绿泡泡。
是少儿频道里的搭档。
今天的红果和绿泡泡。
是短剧战场上的对手。
一个靠算法和投流跑在前面。
一个靠社交和生态追赶。
短期内。
红果的优势仍然明显。
但绿泡泡的出现。
至少让短剧市场多了一个重要变量。
接下来几个月。
激励政策能不能吸引到足够多优质新剧。
“朋友在看”能不能形成持续裂变。
绿泡泡能不能跑出属于自己的爆款。
都会决定这场对标能走多远。
短剧大战已经进入第二局。
不再是简单的流量之争。
而是入口之争。
内容之争。
生态之争。
红果已经证明免费短剧能跑通。
绿泡泡要证明的是。
微信的社交关系链。
也能把短剧重新分发一遍。
至于最后谁能赢。
还要看用户愿不愿意留下来。
毕竟。
名字可以怀旧。
但用户时间不会凭情怀分配。
文/映知
图/网络