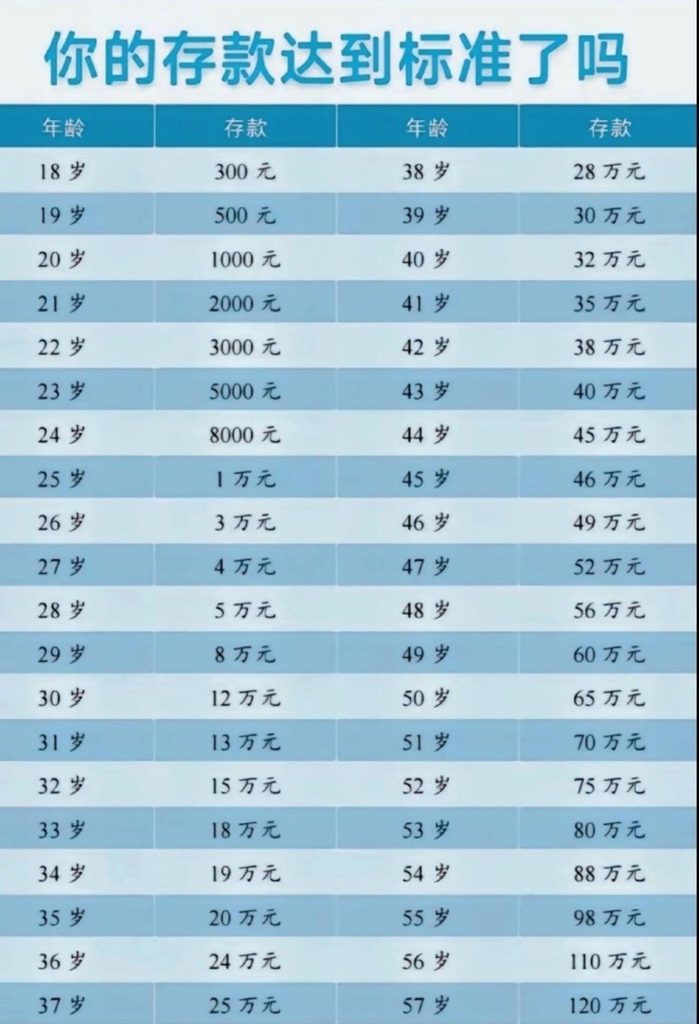
最近,“各年龄存款及格线”又刷屏了。我也认真对照了一下:34岁,存款18万。单看这个数字,好像没给90后拖后腿;可再往下一翻,房贷还有60万,心态立刻从“及格生”切成了“负债班代表”。
所以,存款到底该怎么看?我觉得不能只看账户里有多少钱,更要看扣掉负债后,自己还剩多少底气。
先看参考线,再看自己的真实账本
按照2026年一些理财科普和收入储蓄数据的参考,31—35岁人群的存款“及格线”大致在15万—20万元之间,良好状态可看20万—30万元。
如果只按这个标准看,18万存款似乎还算合格。但成年人真正的账本,不能只算“存款”,还要算“负债”。
有房贷的家庭,安全感的计算方式会完全不一样。同样是100万存款,没有房贷的家庭可能已经比较从容;但背着房贷、车贷、孩子教育支出的家庭,可能依然不敢停下来。
所以,比起“存款及格线”,我更愿意看“净资产清醒线”:
净资产 = 存款 + 可变现资产 – 房贷 – 车贷 – 其他负债
这个数字不一定好看,但它更接近真实生活。
存款是眼前的安全感,房贷是长期的紧箍咒
很多人刷到“存款标准”会焦虑,其实不必。全国家庭存款的中位数并不高,平均数又容易被高收入群体拉高,拿它来衡量自己,很容易陷入无意义的比较。
真正值得关注的,是这几个问题:
- 如果突然失业,手里的钱能撑几个月?
- 房贷、车贷、孩子教育、老人医疗,刚性支出有没有被算进去?
- 存款里有多少是随时能动的,有多少已经被负债锁死?
- 家庭净资产是不是在慢慢变好,而不是表面有房、实际月月紧绷?
有房贷的人,尤其要看“净现金流”和“应急金”。一般建议至少准备3—6个月的刚性支出作为应急金;如果负债压力较大,最好能覆盖更长时间。
别被“及格线”绑架
存款当然重要,但它不是用来和别人比排名的。每个人的城市、收入、家庭结构、负债情况都不同,同样的数字,放在不同人身上,意义完全不同。
与其反复问自己“有没有达标”,不如问一句:
现在的存款和负债,能不能让我在意外来临时,不至于立刻崩盘?
想问问大家:算存款达标时,你会把房贷算进去吗?你在这个年纪,存款和负债各是多少?手里到底有多少钱,才会让你真正有安全感?又是从哪一刻开始意识到,必须给自己存钱的?