
红果短剧的“一家独大”,正在迎来一个强劲对手。
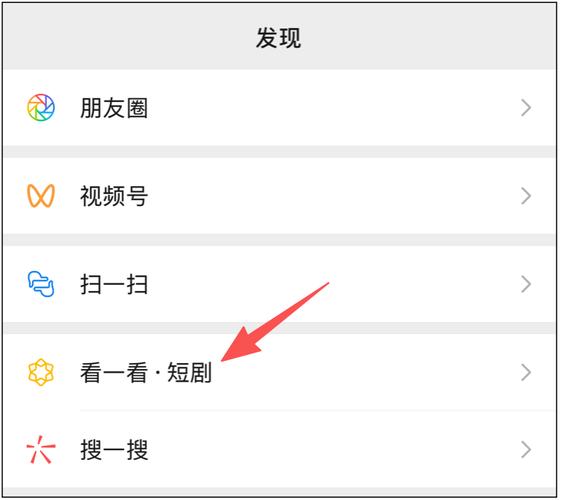
近日,有网友发现微信“发现”页的“看一看”新增了短剧入口。该功能目前仍处于灰度测试阶段,并非所有用户都能看到,但这一动作被外界视为腾讯对短剧业务的进一步加码。
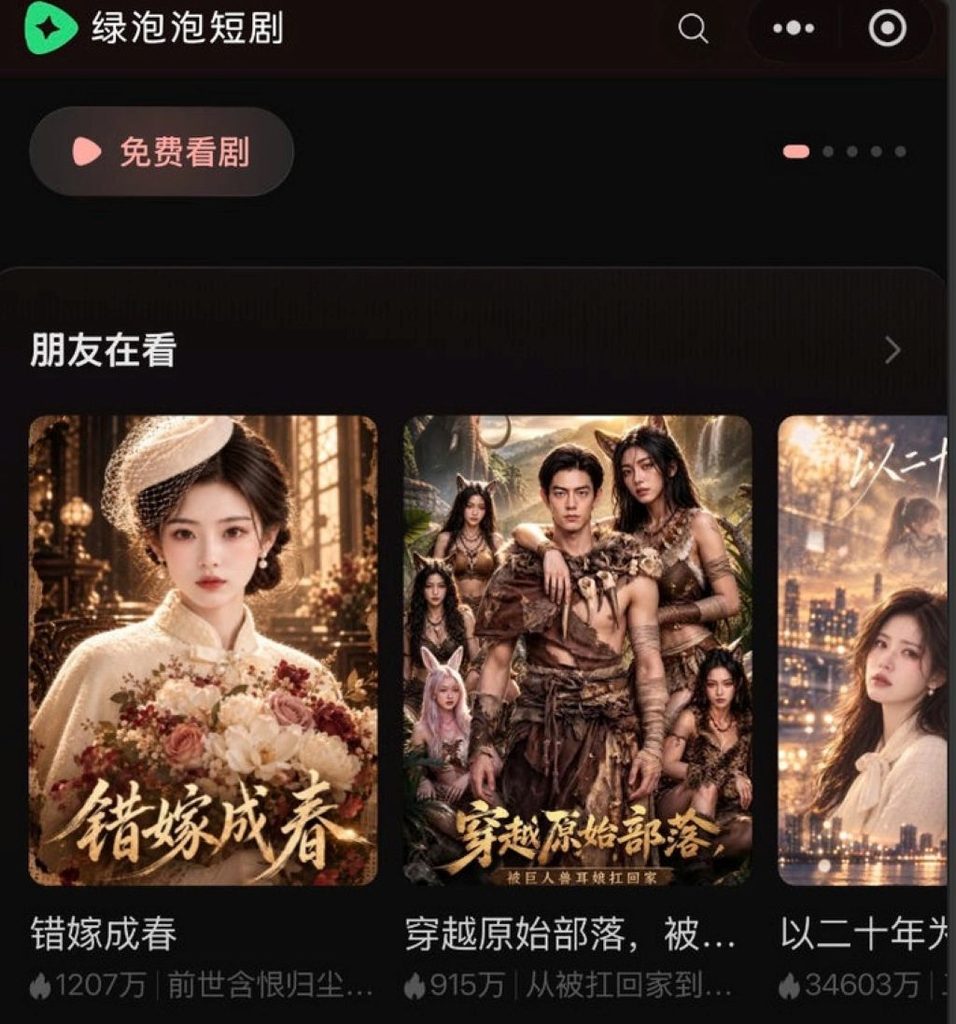
国庆以来,“绿泡泡短剧”在短剧圈频繁刷屏。它并非独立App,而是微信推出的短剧小程序,今年7月由“短剧”小程序更名而来,8月开启灰度测试,9月底正式对外亮相。
QuestMobile数据显示,2026年9月,红果免费短剧月活跃用户达4.3亿,在独立短剧App中断层领先;同期,绿泡泡短剧以1.56亿月活位居微信小程序短剧第一,也成为仅次于红果的短剧品牌。红果上线已有约三年半,绿泡泡仅以小程序形态入局数月,月活就接近红果的四分之一,短剧市场格局正在发生变化。
核心人员不到10人,却成了腾讯重点项目
与外界的高关注度不同,绿泡泡在腾讯内部相当低调。知情人士透露,绿泡泡由微信事业群负责,团队规模很小,核心人员不超过10人,甚至只有四五个人。
这并不意外。微信事业群向来以高人效著称,很多业务都以精简团队推进。绿泡泡目前主要对接B端市场,包括短剧制作团队、分发商等,暂不直接对接分散的个人创作者。
腾讯并非第一次尝试短剧。2021年,腾讯视频曾推出“十分剧场”;2025年,微信先后上线“火星短剧社”和“短剧”小程序;2026年2月,腾讯又推出漫剧App“火龙漫剧”。但此前尝试声量有限,直到绿泡泡出现,腾讯在短剧赛道的布局才真正进入大众视野。
灰度测试期间,AI仿真人短剧《影后芽芽》上线3天播放量达数亿,成为平台现象级爆款。
靠微信生态“零成本”起量
绿泡泡的快速增长,离不开微信生态的天然优势。截至2026年第二季度末,微信及WeChat合并月活跃账户数达14.39亿。用户无需下载App,在微信搜索“绿泡泡”或“短剧”即可观看,也可以通过视频号剧集跳转。
与红果依赖算法推荐不同,绿泡泡更强调社交关系链分发。平台会根据用户浏览记录推荐内容,也会展示“朋友在看”的短剧。配合小程序悬浮窗功能,用户还能边聊微信边追剧。
对很多下沉市场和中老年用户来说,下载、注册、登录独立App存在门槛,而绿泡泡“会点微信就会看”。有从业者认为,绿泡泡更多是把原本不下载短剧App的用户拉进市场,而不完全是在红果存量里抢人。
更重要的是,腾讯这次舍得投入激励。微信开放平台推出的2026年第四季度激励活动显示,10月16日至12月31日,接入联合发行的优质新剧若人均播放时长达到10分钟及以上,最高可享受100%收入激励,其中90%为现金分成,10%为广告金配赠。
在红果已占据较高市场份额、内容方议价空间有限的背景下,绿泡泡的出现给了制作公司新的渠道选择。有头部内容公司将其视为“视频号之后的第二次出手”,并纳入重点投入方向。
社交推荐也有隐忧
不过,绿泡泡并非没有挑战。
首先是门槛。绿泡泡联合发行计划对资质要求较高,个人创作者较难直接进入。
其次是社交隐私问题。红果更像“锁门的房间”,用户刷剧相对私密;绿泡泡则把观看场景搬进了微信“客厅”。有用户担心,如果朋友能看到自己看的霸总、狗血短剧,会产生社交压力,反而影响后续观看意愿。
再者,小程序虽然进入门槛低,但唤醒能力弱于独立App,用户能否形成稳定追剧习惯仍需观察。绿泡泡自身不生产内容,主要依靠第三方供给,内容厚度、持续上新能力也会影响长期留存。
腾讯不得不下场
短剧对用户时长的争夺已进入存量阶段。QuestMobile报告显示,2026年9月,短剧视频总使用时长净增量达133.29亿小时,是时长增长最核心的赛道之一。红果在抖音集团内部已成为仅次于抖音的第二大应用。
微信官方披露,灰度期绿泡泡用户人均观看时长约为行业大盘的5倍,留存率是大盘的2.5倍以上。对腾讯而言,播放量可以通过投放提升,但人均观看时长更依赖内容质量和产品体验,这也直接关系到贴片、插播等广告变现能力。
短剧赛道还在继续扩容。京东短剧小程序“京东追剧福利社”已上线,主打“看剧领福利、剧中同款直接买”。红果拥有番茄小说IP、算法推荐和抖音导流优势;绿泡泡则背靠微信流量、社交关系链和阅文内容库,但内容生产仍以第三方供给为主。
谁能从红果的强势格局中突围,仍取决于内容供给、分发效率和商业化闭环能否同时跑通。对腾讯来说,绿泡泡已被列为明年重点项目,这场“红绿之争”才刚刚开始。